Bắt đầu sử dụng dịch vụ ngân hàng từ con số 0: Nên xây dựng hồ sơ tài chính như thế nào?
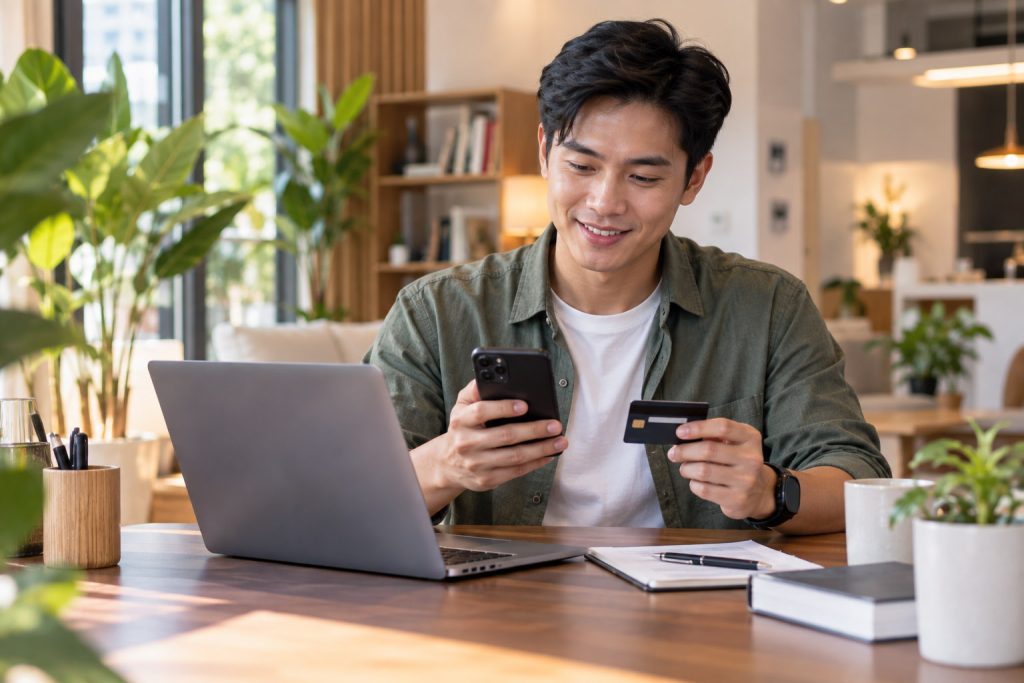
Có những người trẻ bắt đầu đi làm nhưng gần như chưa có lịch sử sử dụng các sản phẩm ngân hàng. Họ nhận lương bằng tiền mặt hoặc chỉ dùng tài khoản để chuyển tiền cho bạn bè. Khi cần vay tiền mua xe, mua điện thoại trả góp hoặc sử dụng thẻ tín dụng, họ mới bắt đầu tìm hiểu hệ thống tài chính.
Thực tế, có thể xây dựng thói quen tài chính tốt ngay từ những bước rất cơ bản.
Bắt đầu bằng một tài khoản ngân hàng chính
Nếu đang có nhiều tài khoản nhưng không biết tiền đi đâu, hãy xác định một tài khoản chính để nhận thu nhập và thanh toán các chi phí thường xuyên.
Điều này giúp dễ theo dõi dòng tiền.
Ví dụ, mỗi tháng có 20 triệu đồng thu nhập. Nếu tất cả tiền đều đi qua một tài khoản, người dùng có thể nhìn thấy rõ tiền lương vào ngày nào, chi phí nhà ở bao nhiêu và cuối tháng còn lại bao nhiêu.
Tạo quỹ dự phòng trước khi nghĩ đến vay
Một trong những nguyên tắc cơ bản là không nên biến mọi khoản thiếu tiền thành nhu cầu vay.
Ngay cả khi chỉ có thể tiết kiệm một khoản nhỏ mỗi tháng, việc duy trì quỹ dự phòng giúp giảm áp lực khi điện thoại hỏng, xe cần sửa hoặc xuất hiện một khoản chi bất ngờ.
Quỹ này không nhất thiết phải hình thành ngay lập tức với số tiền lớn. Quan trọng là tạo thói quen.
Sử dụng thẻ tín dụng một cách có kiểm soát
Thẻ tín dụng có thể thuận tiện cho thanh toán hàng ngày, mua sắm trực tuyến hoặc sử dụng trong những trường hợp cần thiết.
Nhưng hạn mức thẻ không phải là số tiền mà người dùng thực sự có.
Ví dụ, nếu ngân hàng cấp hạn mức 30 triệu đồng, điều đó không có nghĩa người dùng nên chi 30 triệu mỗi tháng. Hạn mức chỉ là giới hạn tín dụng được cấp theo điều kiện của sản phẩm.
Người mới sử dụng thẻ nên theo dõi ngày chốt sao kê và ngày thanh toán, đồng thời kiểm soát số tiền đã chi trước khi tiếp tục mua sắm.
Theo dõi lịch sử tín dụng
Khi sử dụng các sản phẩm tín dụng, việc thanh toán đúng hạn có ý nghĩa lâu dài.
CIC cung cấp báo cáo tín dụng cá nhân gồm các thông tin như dư nợ, lịch sử nợ, thẻ tín dụng và điểm tín dụng. Khách hàng có thể chủ động kiểm tra thông tin của mình để hiểu tình trạng tín dụng hiện tại.
Điều này đặc biệt hữu ích trước khi đăng ký một khoản vay lớn.
Không nên đăng ký quá nhiều sản phẩm cùng lúc
Một số người mới bắt đầu có tài khoản ngân hàng có thể nhận được nhiều lời mời mở thẻ, vay tiền hoặc sử dụng hạn mức.
Không nhất thiết phải sử dụng tất cả.
Mỗi sản phẩm tài chính cần được hiểu rõ về phí, thời hạn, trách nhiệm thanh toán và cách sử dụng. Có một vài sản phẩm phù hợp và được quản lý tốt thường dễ kiểm soát hơn việc mở nhiều tài khoản nhưng không theo dõi.
Xây dựng hồ sơ tài chính từ những thói quen nhỏ
Một hồ sơ tài chính tốt không xuất hiện sau một ngày. Nó được hình thành từ cách nhận và quản lý thu nhập, thanh toán đúng hạn, kiểm soát chi tiêu, duy trì dự phòng và sử dụng tín dụng có trách nhiệm.
Đối với người mới bước vào thị trường lao động, mục tiêu đầu tiên không nhất thiết phải là vay được càng nhiều càng tốt. Quan trọng hơn là hiểu cách hoạt động của ngân hàng và biết mình đang ở đâu về mặt tài chính.
Khi đã nắm rõ dòng tiền của bản thân, các quyết định như mở thẻ, mua trả góp hay đăng ký khoản vay sẽ trở nên dễ đánh giá hơn. Ngân hàng khi đó không chỉ là nơi nhận lương và chuyển tiền, mà trở thành một công cụ để quản lý tài chính cá nhân có hệ thống.