CIC là gì và lịch sử tín dụng ảnh hưởng thế nào đến khả năng vay tiền?
Ngày xuất bản và cập nhật: 20.06.2026
Khi làm thủ tục vay vốn tại ngân hàng hoặc công ty tài chính ở Việt Nam, khách hàng thường chú ý đến thu nhập, công việc và số tiền vay mong muốn. Tuy nhiên, còn có một yếu tố quan trọng khác, đó là lịch sử tín dụng. Nhiều người chỉ bắt đầu quan tâm đến lịch sử tín dụng của mình sau khi bị từ chối hồ sơ vay hoặc hạn mức được phê duyệt thấp hơn mong đợi.
Tại Việt Nam, một trong những hệ thống quan trọng liên quan đến thông tin tín dụng là CIC — Trung tâm Thông tin Tín dụng Quốc gia Việt Nam. Dữ liệu tín dụng được sử dụng như thông tin tham khảo, giúp các tổ chức tín dụng đánh giá khách hàng khi xem xét việc cấp tín dụng.
CIC lưu trữ những thông tin nào?
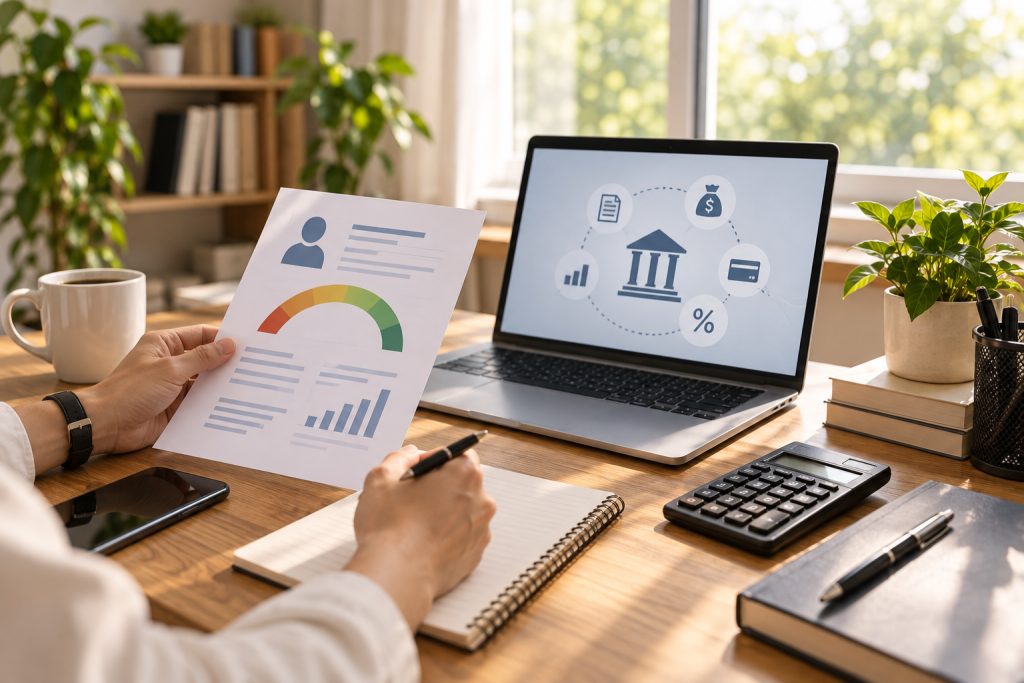
Báo cáo tín dụng cá nhân có thể bao gồm thông tin nhận dạng, thông tin về nợ hiện tại, các khoản vay, thẻ tín dụng, nợ quá hạn, nợ có vấn đề và điểm tín dụng. Theo mẫu báo cáo CIC hiện hành, thông tin về lịch sử nợ có vấn đề có thể được hiển thị trong khoảng thời gian tối đa 5 năm, trong khi một số loại thông tin liên quan đến thẻ tín dụng được lưu trữ trong khoảng thời gian khác. Điểm tín dụng cũng được cập nhật thường xuyên khi dữ liệu tín dụng thay đổi.
Điều này có nghĩa là việc thanh toán đúng hạn không chỉ giúp bạn thực hiện nghĩa vụ với ngân hàng tại thời điểm hiện tại. Nó còn góp phần xây dựng lịch sử tín dụng, mà các tổ chức tín dụng có thể xem xét khi bạn nộp đơn xin vay vốn trong tương lai.
Liệu chỉ một lần chậm thanh toán có luôn dẫn đến việc bị từ chối cho vay không?
Không nên hiểu lịch sử tín dụng một cách đơn giản đến mức cho rằng chỉ một lần chậm thanh toán sẽ tự động đồng nghĩa với việc không thể vay vốn được nữa. Khi đánh giá hồ sơ vay, người ta thường xem xét nhiều yếu tố: thời gian chậm thanh toán, tình trạng nợ hiện tại, thu nhập, số lượng khoản vay và chính sách của tổ chức cụ thể.
Tuy nhiên, khách hàng nên cố gắng tránh trễ hạn thanh toán càng nhiều càng tốt. Đặc biệt nếu đang có nhiều khoản vay hoặc thẻ tín dụng cùng lúc: việc quên ngày thanh toán có thể khiến một vấn đề nhỏ trở thành khoản nợ lớn hơn.
Một cách khá đơn giản là lập một lịch trả nợ riêng biệt. Bạn có thể ghi lại ngày thanh toán cho từng khoản nợ vào lịch trên điện thoại, cài đặt lời nhắc trước vài ngày và giữ một khoản tiền nhất định trong tài khoản làm quỹ dự phòng.
Có nên tự kiểm tra báo cáo tín dụng của bản thân không?
Có. Việc tự kiểm tra giúp phát hiện kịp thời các sai sót, ví dụ như khoản vay đã được thanh toán nhưng vẫn được hiển thị là khoản nợ, hoặc những thông tin mà khách hàng không biết.
CIC cung cấp báo cáo tín dụng cá nhân, bao gồm thông tin về khoản nợ, lịch sử tín dụng, điểm tín dụng và xếp hạng tín dụng. Cá nhân có thể tự kiểm tra thông tin tín dụng của mình thông qua các kênh do CIC cung cấp.
Lịch sử tín dụng tốt mang lại những lợi ích gì?
Lịch sử tín dụng được quản lý hợp lý có thể giúp hồ sơ vay trở nên dễ hiểu và minh bạch hơn. Khi có nhu cầu vay mua ô tô, làm thẻ tín dụng hoặc sử dụng các sản phẩm tài chính khác, khách hàng có thể hiểu rõ hơn về tình trạng lịch sử tín dụng của mình và tiếp cận việc làm thủ tục một cách có ý thức hơn.
Điều quan trọng nhất là đừng cố gắng vay càng nhiều càng tốt chỉ để xây dựng lịch sử tín dụng. Ngược lại, bạn nên sử dụng các sản phẩm tín dụng một cách có kiểm soát, chỉ vay số tiền mà bạn có khả năng trả nợ và thanh toán đúng hạn.
Lịch sử tín dụng thực chất là một phần của hồ sơ tài chính của mỗi người. Nếu bắt đầu quản lý nó từ sớm, điều này sẽ giúp tránh được nhiều bất ngờ không mong muốn khi cần vay vốn trong tương lai.