Có nhiều khoản vay cùng lúc: Làm thế nào để không quên ngày thanh toán?
Ngày xuất bản và cập nhật: 27.07.2026
Một người có thể cùng lúc trả góp điện thoại, khoản vay tiêu dùng, nợ thẻ tín dụng hoặc khoản vay mua ô tô. Khi số lượng khoản nợ tăng lên, vấn đề không chỉ nằm ở tổng số tiền phải trả mà còn ở việc phải theo dõi các ngày thanh toán khác nhau.
Chỉ cần quên một khoản thanh toán trong lịch trình là đủ để phải đối mặt với phí phạt hoặc tình trạng quá hạn.
Tạo “bảng tổng hợp nợ” của riêng bạn
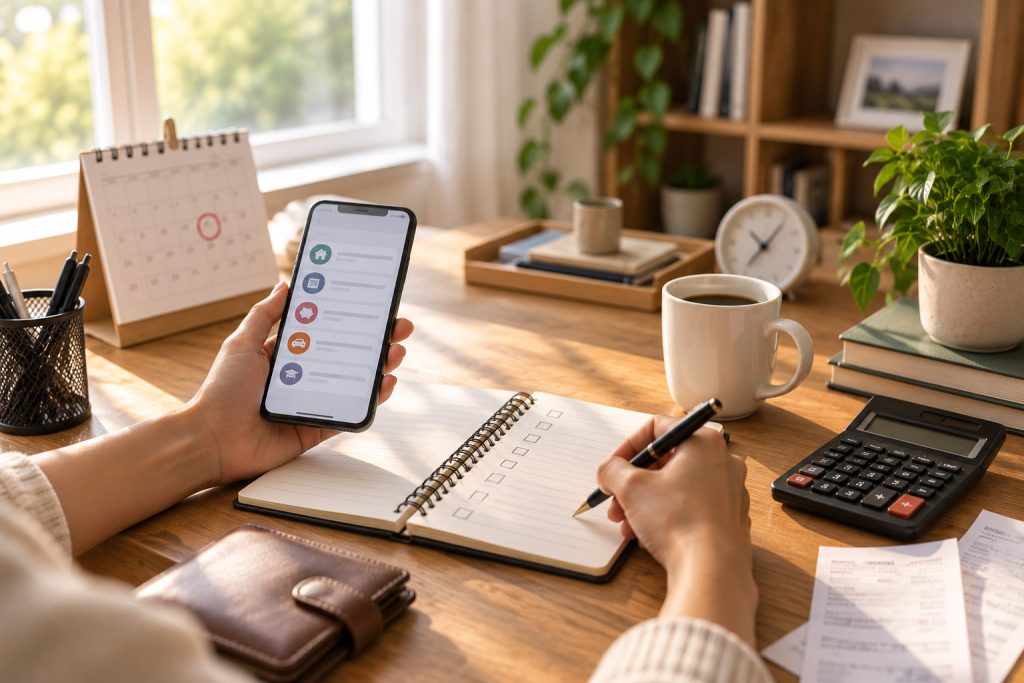
Thay vì ghi nhớ tất cả trong đầu, hãy lập một bảng tính đơn giản. Để làm điều này, bạn có thể sử dụng Google Sheets, Excel hoặc ứng dụng quản lý tài chính cá nhân.
Các cột chính:
- Tên khoản vay.
- Số tiền nợ còn lại.
- Số tiền thanh toán hàng tháng.
- Ngày thanh toán.
- Lãi suất hoặc các chi phí liên quan đến khoản vay.
- Thời hạn còn lại.
- Số điện thoại hoặc kênh liên lạc với bộ phận hỗ trợ khách hàng.
Khi tất cả thông tin được tập trung trên một trang, bạn sẽ dễ dàng nắm bắt toàn bộ các nghĩa vụ tài chính của mình hơn rất nhiều.
Xác định những khoản thanh toán nào cần ưu tiên theo dõi
Không nên sắp xếp các khoản vay chỉ dựa trên số tiền nợ — từ số tiền lớn nhất đến nhỏ nhất. Ngày thanh toán và các điều khoản của từng hợp đồng cũng rất quan trọng.
Ví dụ, ngay cả khoản nợ nhỏ vài triệu đồng, nhưng có ngày thanh toán sớm hơn, cũng cần được đưa vào lịch nhắc nhở.
Bạn có thể thiết lập lời nhắc trước 5–7 ngày so với ngày thanh toán. Điều này sẽ giúp bạn kiểm tra tình trạng tài khoản, nạp tiền nếu cần hoặc giải quyết các vấn đề kỹ thuật nếu có phát sinh.
Đừng vay khoản vay mới để “trả nợ” khoản vay cũ mà không có kế hoạch rõ ràng
Khi hết tháng mà không đủ tiền, nhiều người ngay lập tức nghĩ đến việc vay một khoản vay mới nhỏ để trả nợ khoản vay cũ.
Cách làm này có thể dẫn đến việc gánh nặng nợ nần tổng thể tăng dần nếu không có kế hoạch rõ ràng.
Nếu thu nhập thực sự không đủ để thanh toán, bạn nên liên hệ với tổ chức tín dụng để tìm hiểu các phương án khả thi được quy định trong hợp đồng và quy định của tổ chức đó. Thông thường, việc chủ động liên hệ để được giải đáp từ sớm sẽ hữu ích hơn là chờ đến khi quá hạn mới tìm cách giải quyết.
Hãy dành tiền để trả nợ ngay sau khi nhận được thu nhập
Một cách khá đơn giản là coi khoản thanh toán nợ vay như một khoản chi tiêu cố định.
Ngay sau khi nhận lương hoặc thu nhập, bạn có thể chuyển số tiền dự kiến phải trả vào một tài khoản riêng. Nhờ đó, số tiền này sẽ ít có khả năng bị tiêu vào việc mua sắm hay các chi phí sinh hoạt hàng ngày.
Phương pháp này đặc biệt hữu ích đối với những người có thu nhập hàng tuần hoặc không đều đặn. Ví dụ, nếu tháng tới cần trả 6 triệu đồng, bạn có thể chia mục tiêu thành bốn phần và dành ra một phần mỗi tuần.
Đừng chỉ nhìn vào số tiền phải trả trong tháng này
Khoản vay có thể có mức trả góp hàng tháng tương đối nhỏ, nhưng thời gian trả nợ lại kéo dài trong nhiều tháng. Do đó, khi lập kế hoạch, bạn nên tính đến cả tổng số tiền còn lại phải trả lẫn thời gian còn lại.
Khi một khoản vay đã được thanh toán xong, đừng vội coi số tiền trước đây dùng để trả nợ là nguồn tiền rảnh rỗi để chi tiêu. Một phần của số tiền này có thể được chuyển vào quỹ dự phòng.
Ví dụ, trước đây, mỗi tháng bạn phải trả 4 triệu đồng để trả nợ một khoản vay. Sau khi trả hết nợ, nếu tiếp tục tiết kiệm 2 triệu đồng mỗi tháng vào tài khoản tiết kiệm, chỉ trong vòng một năm, bạn có thể tích lũy thêm 24 triệu đồng làm quỹ dự phòng tài chính.
Việc quản lý nhiều khoản vay không nhất thiết phải phức tạp. Điều quan trọng nhất là phải biết chính xác số tiền bạn còn nợ, thời điểm phải thanh toán và nguồn tiền nào sẽ được dùng để trả nợ.